

Impostos no Meta Ads 2026: guia completo para gestores de tráfego
Por Eduardo Metinger
A partir de 1º de janeiro de 2026, todos os anunciantes brasileiros no Meta Ads passaram a ver um custo adicional de 12,15% em suas faturas. A mudança não é opcional, não há como contorná-la e afeta qualquer conta faturada pela Facebook Serviços Online do Brasil Ltda.Este guia explica o que mudou, por que mudou, e o que ainda vai mudar até 2033.
O que mudou em janeiro de 2026?
Antes de 2026, a Meta absorvia internamente os tributos incidentes sobre os serviços de publicidade prestados no Brasil. PIS, COFINS e ISS faziam parte do custo da empresa — invisíveis para os anunciantes. O valor que você definia como orçamento era exatamente o valor investido em mídia.
Desde janeiro de 2026, esses impostos são repassados diretamente ao anunciante na fatura. O Ads Manager continua exibindo valores sem impostos — mas o valor cobrado no cartão, boleto ou PIX é cerca de 12,15% maior do que o gasto reportado na plataforma.
Composição dos 12,15%
Como isso aparece na prática, dentro do Meta Ads
Para tirar a dúvida de vez, seguem duas capturas de tela reais, tiradas direto de uma conta do Gerenciador de Anúncios (sem dados sensíveis). A primeira mostra a tela de pagamento via Pix, com a estimativa de imposto detalhada antes mesmo de confirmar o depósito:
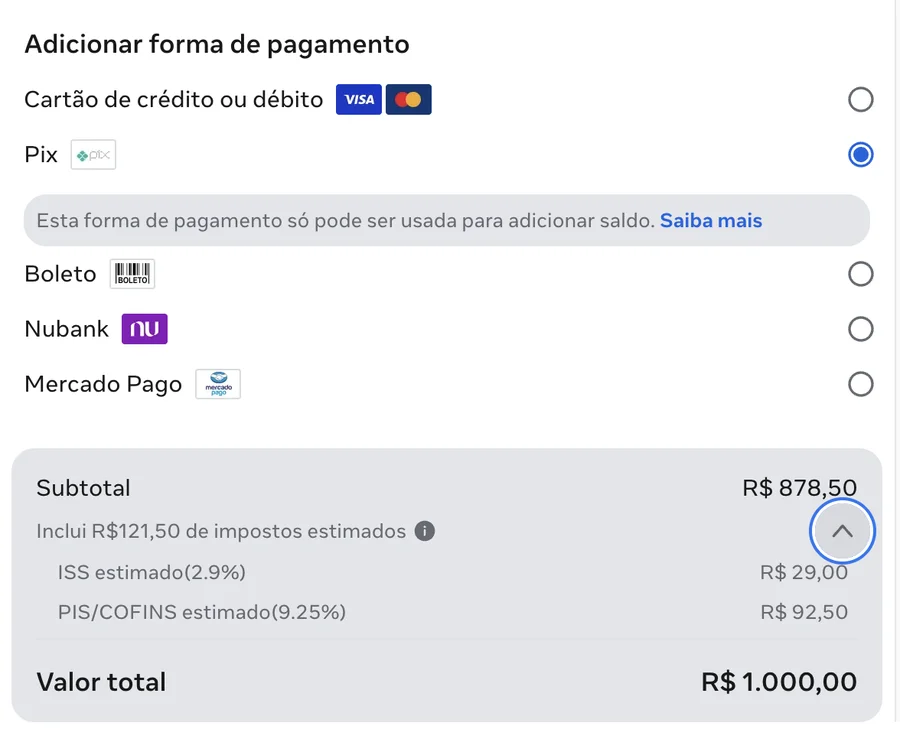
Um detalhe que só aparece vendo a tela real: a própria Meta não separa PIS e COFINS em duas linhas — ela agrupa os dois em uma única linha de "PIS/COFINS estimado (9,25%)" e mostra o ISS (2,9%) separado. Neste guia, explicamos os três tributos separadamente porque isso ajuda a entender de onde vem cada parte da cobrança — mas na fatura que você realmente vê, são só duas linhas, não três.
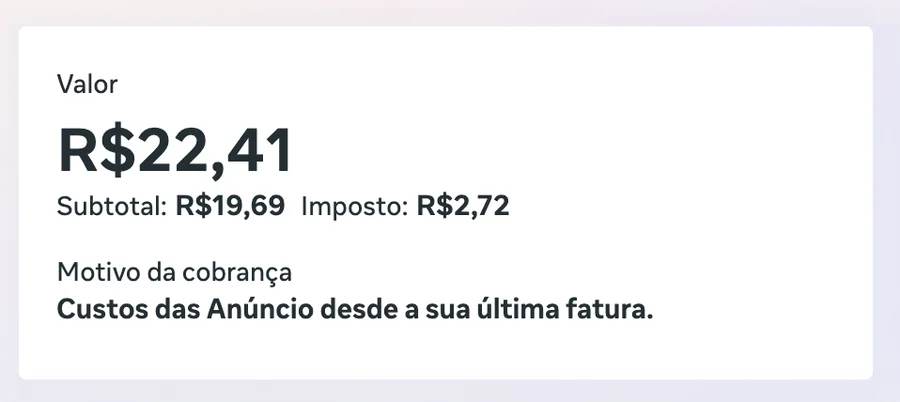
A segunda captura mostra como esse valor aparece depois, na tela de Atividades de pagamento, permitindo acompanhar dia a dia quanto do gasto foi para anúncios e quanto foi para impostos:
Por que a Meta fez isso?
A mudança é resultado de uma combinação de fatores. Primeiro, a pressão regulatória crescente sobre plataformas digitais multinacionais para que recolham tributos localmente, de forma transparente. Segundo, o contexto da Reforma Tributária brasileira (Lei Complementar 214/2025), que reorganiza toda a estrutura de tributação sobre bens e serviços no país.
Ao repassar os impostos ao anunciante, a Meta alinha sua prática no Brasil ao padrão adotado em outros mercados — onde o custo do imposto sempre foi visível e explícito na fatura. Para os gestores de tráfego, isso exige uma revisão completa da forma como orçamentos, ROAS e CPA são calculados.
Impacto prático nos seus números
O impacto vai além de um custo adicional. Ele distorce as métricas de performance se você continuar usando o valor do Ads Manager como base de cálculo.
Orçamento aprovado pelo cliente: R$ 5.000/mês
Saldo efetivo para anúncios:
R$ 4.392,50
R$ 5.000 × 87,85%
Precisa de R$ 5.000 em mídia efetiva
Depósito necessário:
R$ 5.691,50
R$ 5.000 ÷ 87,85%
ROAS e CPA: recalcule suas metas
Um ROAS de 3× calculado sobre o gasto do Ads Manager equivale a um ROAS real de aproximadamente 2,67× quando se considera o custo total de mídia com impostos. Para campanhas com CPA-alvo, o aumento de 12,15% no custo efetivo significa que o CPA real é proporcionalmente maior do que o reportado na plataforma.
A recomendação prática é incluir os impostos no denominador dos seus cálculos de ROAS e atualizar os KPIs de performance para refletir o custo total de aquisição.
A Reforma Tributária e o que vem até 2033
A mudança de 2026 é apenas o primeiro capítulo. A Lei Complementar 214/2025 estabelece um cronograma de transição que vai transformar completamente o sistema tributário brasileiro até 2033, com impacto direto sobre a tributação de serviços digitais como publicidade em plataformas.
Sem efeito tributário real. Créditos disponíveis. PIS, COFINS e ISS em vigor normalmente.
PIS e COFINS são extintos. CBS os substitui integralmente. ISS e ICMS reduzidos em 2 p.p.
IBS aumenta progressivamente. ICMS e ISS reduzidos 10% ao ano até extinção em 2033.
PIS, COFINS, ISS e ICMS extintos. CBS + IBS = até ~26,5% combinados (estimativa oficial de referência, teto legal — ver seção abaixo). Sistema plenamente operacional.
CBS: o substituto do PIS e COFINS
A CBS (Contribuição sobre Bens e Serviços) é o componente federal do novo sistema. A partir de 2027, ela substitui integralmente o PIS (1,65%) e o COFINS (7,60%), que são extintos. A estimativa mais recente do Ministério da Fazenda para a alíquota de referência da CBS é de 8,8% — valor calculado para manter a arrecadação federal estável, com uma estrutura completamente diferente: não-cumulativa e com muito mais crédito tributário disponível para empresas no Lucro Real. Essa alíquota só se torna definitiva por Resolução do Senado Federal e pode ser recalibrada com base na arrecadação observada na fase de testes.
IBS: o substituto do ISS e ICMS
O IBS (Imposto sobre Bens e Serviços) é o componente estadual e municipal. Ele substitui o ISS (municipal) e o ICMS (estadual) gradualmente entre 2029 e 2033, quando ambos são extintos. Para serviços digitais como publicidade, o ISS (hoje 2,90% na fatura do Meta Ads) será o tributo substituído pelo IBS no âmbito municipal. A estimativa oficial para a alíquota de referência do IBS é de 17,7%, também sujeita a confirmação por Resolução do Senado.
"A carga tributária não vai aumentar" — então por que o percentual sobe tanto?
Esse é o ponto que mais gera confusão sobre a reforma, então vale destrinchar com calma. O governo afirma que a Reforma Tributária foi desenhada para não aumentar a carga tributária total do país — ou seja, somando a arrecadação de todos os tributos, sobre todos os produtos e serviços, o total deve ficar estável. Essa promessa é sobre a média nacional, não sobre cada produto ou serviço individualmente.
Na prática, a reforma redistribui quem paga mais e quem paga menos. Bens físicos que hoje sofrem o efeito cascata do ICMS e do IPI tendem a ficar mais baratos. Serviços — especialmente serviços digitais como publicidade em plataformas, que hoje pagam apenas PIS, COFINS e ISS (12,15% ao todo, sem incidência de ICMS) — tendem a subir, porque passam a ser tributados pela mesma alíquota padrão aplicada ao resto da economia. Somando as estimativas de CBS (8,8%) e IBS (17,7%), o teto de referência combinado fica em torno de 26,5% — mais do que o dobro dos 12,15% cobrados hoje no Meta Ads.
Dois fatores podem suavizar esse impacto na prática: o sistema de créditos do CBS/IBS é mais amplo do que o do PIS/COFINS atual (o que reduz o custo líquido para empresas no Lucro Real), e as alíquotas de referência ainda podem ser recalibradas para baixo conforme os resultados reais da fase de testes de 2026–2028. Ainda assim, com os dados disponíveis hoje, o cenário mais provável é de aumento gradual — não de estabilidade — no percentual de impostos cobrado na fatura do Meta Ads entre 2027 e 2033. É fundamental acompanhar as comunicações da Meta e do Ministério da Fazenda e atualizar os modelos de planejamento de orçamento conforme as alíquotas definitivas forem publicadas.
Como usar a calculadora para planejar
A calculadora nesta página foi desenvolvida para os dois cenários mais comuns na gestão de tráfego:
- 1Quero investir um total de X em anúncios: você define quanto quer disponível no Ads Manager e a calculadora mostra exatamente quanto precisará depositar.
- 2Tenho X para investir: você informa o valor total disponível e a calculadora mostra quanto vai para impostos e quanto efetivamente chega nos anúncios.
Recuperação de créditos tributários
A possibilidade de aproveitar créditos dos impostos pagos na fatura do Meta Ads depende diretamente do regime tributário da empresa anunciante:
- Lucro Real: possibilidade de crédito de PIS e COFINS sobre despesas com serviços digitais, dependendo da atividade-fim e análise do contador.
- Lucro Presumido: aproveitamento mais limitado, geralmente restrito a situações específicas.
- Simples Nacional: via de regra sem crédito — os impostos são custo puro.
- ISS: não gera crédito recuperável em nenhum regime.
Recomende sempre que seus clientes consultem um contador especializado em tributação de serviços digitais antes de tomar decisões baseadas em crédito tributário.
O Ads Manager continua exibindo valores sem impostos
Este é um ponto de atenção crítico. Os relatórios do Ads Manager — gastos por campanha, por conjunto de anúncios, por período — continuam mostrando o valor líquido de mídia, sem os impostos. Isso significa que se você usar esses números diretamente no seu ROAS ou CPA, estará subestimando o custo real em 12,15%.
Para análises de performance precisas, sempre some os impostos ao denominador do ROAS e ao custo de conversão. A fórmula simplificada: custo real = gasto no Ads Manager ÷ 0,8785.
Calcule agora com precisão
Use a calculadora para ajustar seus orçamentos e evitar surpresas na prestação de contas.
Ir para a calculadora
Escrito por
Eduardo MetingerEduardo Metinger é fundador da Metinger Marketing Digital, especialista em Tráfego Pago e Gestão de Campanhas no Meta Ads e Google Ads. Criou a Calculadora ADS a partir da própria experiência gerenciando orçamentos de mídia no dia a dia, com o objetivo de ajudar colegas gestores de tráfego e empresários a entender o impacto dos impostos nos anúncios e calcular seus gastos com precisão.
Importante: Eduardo é especialista em tráfego pago, não em contabilidade ou tributação. O conteúdo deste site é educativo e baseado em experiência prática com Meta Ads — para decisões fiscais específicas do seu negócio, consulte sempre um contador ou tributarista.
Aviso legal: As informações neste artigo são de caráter educativo e baseadas na Lei Complementar 214/2025 e nas comunicações oficiais da Meta Platforms. As alíquotas projetadas para 2027–2033 podem ser ajustadas conforme resoluções do Senado Federal e regulamentações do Ministério da Fazenda. Consulte sempre um contador ou especialista tributário antes de tomar decisões fiscais.